「審査なしで即日」「ブラックでもOK」という広告やSNSの書き込みを見て、申し込もうか迷っていませんか。闇金かどうかは、金融庁の登録があるかと金利が年20%以内かの2点で、ほとんど見分けられます。この記事では、いま多い手口と昔からある手口を一覧にし、見分け方と、関わってしまった時の相談先をまとめました。
スポンサーリンク
闇金かどうかは「登録」と「金利」で見分ける
闇金(ヤミ金融)とは、国や都道府県の登録を受けずにお金を貸す業者や、法律の上限を超える金利で貸す業者のことです。お金を貸す商売をするには貸金業の登録が必要で、登録のない業者が貸すこと自体が違法です。
金利にも上限があります。業としてお金を貸す場合、年20%を超える金利は出資法違反で刑事罰の対象です。さらに利息制限法では、借りる額によって上限が年15〜20%に決まっていて、これを超えた部分の利息は無効になります。
| 借りる額(元本) | 上限金利(利息制限法) |
|---|---|
| 10万円未満 | 年20% |
| 10万円以上100万円未満 | 年18% |
| 100万円以上 | 年15% |
この記事の結論
申し込む前に、金融庁の「登録貸金業者情報検索サービス」で、業者名・登録番号・電話番号がすべて一致するかを確かめてください。登録が見つからない、どれかが違う、年20%を超える条件を出してくる。どれか1つでも当てはまれば闇金です。
次の3つの質問に順に答えると、判断の筋道が分かります。
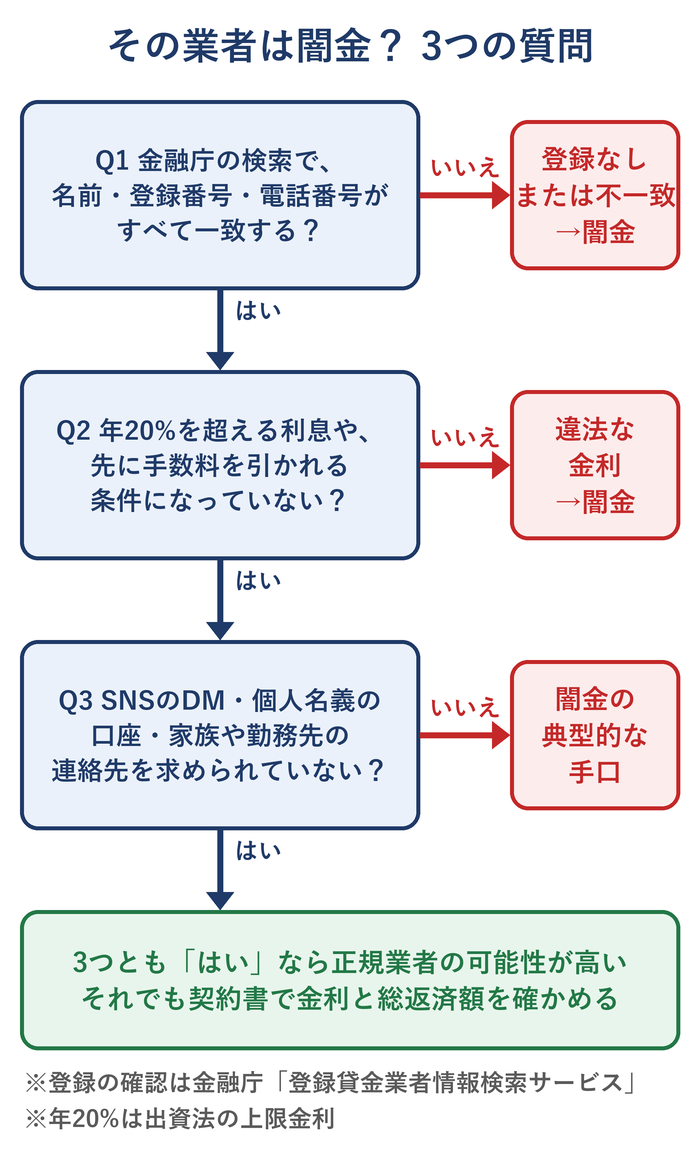
登録番号は本物の業者のものを勝手に使う「登録詐称」もあるので、番号があるだけで安心しないでください。検索の手順は「貸金業の登録を確認する方法」で説明しています。
いま多い闇金の手口(2026年)
最近の闇金は、チラシや電柱の貼り紙よりも、SNSやネット広告で近づいてきます。「融資」と名乗らず、「買取り」「後払い」「個人間の助け合い」など、お金を貸していないように見せかけるのが特徴です。金融庁は、こうした取引も実態はお金の貸し付けで、無登録なら違法になりうると注意を呼びかけています。
SNSの個人間融資
X(旧Twitter)などで「個人間融資」「お金貸します」と書き込み、DMで連絡してくる手口です。個人を名乗っていても、繰り返しお金を貸していれば貸金業にあたり、登録がなければ違法です。高い利息を取られるだけでなく、身分証の写真や顔写真を送らせて、後で脅しの材料にするケースが報告されています。
給与ファクタリング(給料の買取り)
「次の給料を先に買い取ります」と言って、手数料を引いたお金を渡し、給料日に全額を払わせる手口です。形は「買取り」でも、実態はお金の貸し付けと同じで、手数料を年利に直すと非常に高い金利になります。
後払い現金化
価値のほとんどない商品やサービスを「後払い」で買わせ、購入の特典として現金を渡す手口です。後日、渡した現金より高い代金を払わせます。金融庁は、実態は貸し付けにあたると注意を呼びかけています。
先払い買取現金化
手持ちの品物を「買い取る」と言って先にお金を払い、品物を送らなかったことを理由に高い違約金を請求する手口です。最初から品物を受け取るつもりはなく、違約金が実質の利息になっています。
事業者を狙うファクタリングの偽装
資金繰りに困った個人事業主や会社に、「売掛金(取引先から入る予定のお金)を買い取る」と持ちかけ、実際には高い手数料を取って貸し付ける手口です。システム金融(後で説明します)と同じく、事業者が狙われます。
スポンサーリンク
昔からある闇金の手口一覧
金融庁が「悪質な業者の例」として挙げている手口のうち、今も見られるものを一覧にしました。名前は違っても、どれも「正規の業者より有利に見せて近づく」「後から高い金額を払わせる」点は同じです。
| 手口 | 中身 | 見分けるポイント |
|---|---|---|
| 090金融 | 携帯電話の番号と業者名だけの広告で、正体を明かさずに少額を貸す | 連絡先が携帯だけ、住所や登録番号がない |
| 押し貸し | 申し込んでいないのに口座へお金を振り込み、後から高い利息を付けて返せと迫る | 身に覚えのない入金。使わずに相談する |
| 紹介屋 | 「うちでは貸せないが他を紹介する」と言って紹介料をだまし取る | 紹介料・手数料を先に払えと言われる |
| 整理屋 | 「借金を整理します」と言って手付金を受け取り、何もしない | 弁護士・司法書士でない業者が債務整理をうたう |
| 買取屋 | クレジットカードで商品を買わせ、安く買い取って現金を渡す | カードで買った物の買取りを勧められる |
| システム金融 | 事業者に手形や小切手を送らせて貸し、別の業者が次々に貸して借金を膨らませる | 頼んでいない融資のDMやFAXが続けて届く |
| チケット金融 | 回数券や商品券を後払いで売り、金券店で換金させる | 換金額と後で払う額の差が利息になっている |
| 家具リース金融 | 家具や車を買い取ってお金を渡し、そのまま使わせてリース料を取る | 持ち物を売ってそのまま借りる形の契約 |
| 名義貸し | 「借りるだけのアルバイト」と言って消費者金融で借りさせ、カードごとお金を取る | あなた名義で借りるよう頼まれる |
| 登録詐称 | 他の正規業者の登録番号や架空の番号を広告に載せる | 検索結果と電話番号・所在地が合わない |
クレジットカードのショッピング枠を使う手口は「クレジットカード現金化の手口と危険」、身に覚えのない請求が届いた場合は「架空請求を受けた時の対処」で詳しく書いています。
「手数料の天引き」で金利は何倍にもなる
闇金の多くは、貸す時に「手数料」「事務手数料」の名目でお金を先に差し引きます。利息と呼ばないので安く見えますが、実際には利息と同じです。
例えば、5万円を借りる約束で手数料1万円を引かれ、手元に4万円しか来なかったとします。10日後に5万円を返すと、4万円を10日借りるのに1万円を払ったことになり、年利に直すと約912%です。年20%の上限の45倍を超えます。
闇金の金利は「トイチ(10日で1割)」「トサン(10日で3割)」のような言い方をされることもあります。この意味と違法性は「「といち」とは?闇金の金利の意味」、法律の上限金利の仕組みは「貸金業法と上限金利」で説明しています。
スポンサーリンク
闇金が審査で個人情報を集める理由
闇金にも「審査」はありますが、見ているのは返す力よりも、返さなかった時に追い込めるかどうかです。そのため、本人の名前や住所だけでなく、次のような情報を細かく聞き出そうとします。
- 勤務先と、その電話番号
- 実家・親・兄弟・親戚の連絡先
- 子どもの学校
- 身分証の写真、身分証を持った顔写真
- SNSのアカウントや友人の連絡先
返済が遅れると、こうした連絡先に電話をかけたり、職場に押しかけると脅したりします。正規の貸金業者が家族や友人の連絡先を求めることは、普通はありません。
また、一度「審査に通らない」と断ってから「上司を説得して特別に通した」と恩を売る、最初は少額だけ貸して信用させ、少しずつ貸す額を増やす、といったやり方も知られています。近所の知り合いや、同じ地域・同じ国の出身者どうしの口コミで客を集める闇金もあり、「知人の紹介だから安心」とは言えません。
闇金の広告・誘い文句のチェックリスト
次の言葉や条件が並んでいたら、申し込む前に手を止めてください。正規の業者は、法律で禁止された誇大広告や、返済能力を調べない貸し付けはできません。
- 「審査なし」「ブラックでもOK」「他社で断られた方も歓迎」
- 「誰でも借りられる」「契約率99%」など、ありえない好条件
- 連絡先が携帯電話の番号やSNSのDMだけで、住所が書かれていない
- 返済先の口座が個人名義になっている
- 契約書を渡さない、または「手数料」を先に引いて渡す
- 家族や勤務先の連絡先、身分証を持った顔写真を求められる
- 頼んでいないのに融資のDM・郵便・FAXが届く
特に「ブラックでも借りられる」は闇金がよく使う誘い文句です。理由は「「ブラックでも借りられる」は闇金の誘い文句」、ホームページの見分け方は「闇金サイトの見分け方」にまとめています。
スポンサーリンク
闇金から借りてしまった・振り込まれた時の対処
すでに関わってしまった場合も、一人で抱え込まないことが一番大切です。家族に知られたくない気持ちにつけ込むのが闇金のやり方なので、早めに外部に相談してください。
- やり取りの記録(DM・メール・通話の日時・振込の控え)を消さずに残す
- 身に覚えのない入金(押し貸し)は使わず、そのままにして相談する
- 脅しや取り立てがあれば警察に相談する。身の危険を感じたら110番
- 返済をどうするかは、弁護士・司法書士に相談して決める
言われるままに払い続けないでください。金融庁は、年109.5%を超える利息で貸す契約は無効で、利息は一切払う必要がないとしています。ただし、支払いを止めると取り立てが激しくなることもあるため、止める前に専門家に相談して、対応を任せるのが安全です。
取り立てを受けている時の具体的な動き方は「闇金の取り立てを受けた時の対処と相談先」で説明しています。
闇金の相談先
| 相談先 | 電話番号 | 受付時間 |
|---|---|---|
| 警察相談専用電話 | #9110(緊急時は110番) | 地域の警察本部による |
| 金融庁 金融サービス利用者相談室 | 0570-016811 | 平日10時〜17時 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051-051 | 平日9時〜17時 |
| 法テラス・サポートダイヤル | 0570-078374 | 平日9時〜21時、土曜9時〜17時 |
法テラスでは、収入などの条件を満たせば、弁護士・司法書士への無料相談を受けられます。そのほかの窓口は「借金・闇金・詐欺の相談先まとめ」に一覧にしています。
闇金に手を出す前なら、国や自治体の貸付制度を使える場合もあります。「闇金に頼る前に知っておきたい公的な貸付制度」もあわせて読んでください。
よくある質問
闇金かどうか、一番早く確かめる方法は?
金融庁の「登録貸金業者情報検索サービス」で、業者名・登録番号・電話番号を検索することです。登録が見つからない、またはどれか1つでも合わなければ闇金と考えてください。
SNSの個人間融資なら、個人どうしだから違法ではない?
違法になりえます。個人を名乗っていても、繰り返しお金を貸していれば貸金業にあたり、登録がなければ違法です。金融庁も、SNSの個人間融資に注意するよう呼びかけています。
給与ファクタリングや後払い現金化は、借金ではないから安全?
安全ではありません。「買取り」「後払い」という形でも、実態はお金の貸し付けと同じで、手数料を年利に直すと非常に高い金利になります。金融庁が注意を呼びかけている手口です。
身に覚えのないお金が口座に振り込まれたら?
押し貸しの可能性があります。そのお金は使わず、相手に言われるまま返金や利息の支払いをせずに、警察や弁護士に相談してください。振り込まれた日時と金額の記録も残しておきます。
闇金に借りたお金は返さないといけない?
金融庁は、年109.5%を超える利息で貸す契約は無効で、利息は払う必要がないとしています。ただ、自分だけで支払いを止めると取り立てが激しくなることがあるため、弁護士・司法書士に相談して対応を任せるのが安全です。
家族に知られずに解決できる?
弁護士・司法書士に依頼すれば、闇金とのやり取りを任せられます。ただし、闇金は家族や職場に連絡すると脅してくるため、隠し続けるほど脅しの材料になります。信頼できる家族には早めに打ち明けた方が、結果的に被害を小さくできることが多いです。
まとめ
- 闇金かどうかは、金融庁の検索で登録が一致するか、金利が年20%以内かで見分ける
- いまはSNSの個人間融資・給与ファクタリング・後払い現金化など、貸し付けに見せない手口が多い
- 「審査なし」「ブラックOK」、携帯やDMだけの連絡先、個人名義の口座は闇金のサイン
- 手数料の天引きは利息と同じ。5万円で1万円引かれて10日後に返すと年利約912%
- 関わってしまったら、記録を残して警察・法テラス・弁護士に早めに相談する
闇金の業者がどう摘発され、どんな罰則があるかは「闇金業者の実態と罰則」で紹介しています。
参考:金融庁「違法な金融業者にご注意!」/金融庁(個人間融資の注意喚起)/金融庁(給与の買取りの注意喚起)/金融庁(後払い現金化の注意喚起)/金融庁「登録貸金業者情報検索サービス」/日本貸金業協会(上限金利)
