貸金業法は、お金を貸す業者に「登録」と「守るべきルール」を課す法律です。闇金かどうかは、この法律と、金利の上限を決める利息制限法・出資法に照らすと判断できます。登録がない、または年20%を超える金利なら闇金と考えて間違いありません。この記事では、3つの法律の上限金利の関係と、利息の計算方法、正規の業者が守っているルールを順に説明します。
スポンサーリンク
貸金業法とは:お金を貸す業者のルール
貸金業法は、消費者金融やクレジットカード会社のキャッシングなど、お金を貸すことを仕事にする業者(貸金業者)を対象にした法律です。1983年に「貸金業の規制等に関する法律」としてでき、2006年の大きな改正を経て、2010年6月に今の形で完全に施行されました。
中身は大きく分けて次の4つです。
- 登録制:国(財務局)か都道府県の登録を受けないと、お金を貸す商売はできない
- 金利:年109.5%を超える利息の契約は無効。上限金利の規制は利息制限法・出資法とセットで働く
- 貸しすぎの防止:年収の3分の1を超える貸付けは原則禁止(総量規制)
- 借りる人を守る決まり:契約書面の交付、取り立て方の制限、誇大広告の禁止など
闇金を見分ける判断基準
①貸金業の登録があるか(金融庁の検索サービスで、業者名・登録番号・電話番号が一致するか)②金利が年20%以内か(借りる額により年15〜18%以内)。どちらか1つでも外れれば闇金です。
上限金利は3つの法律で決まっている
お金を貸す時の金利の上限は、利息制限法・出資法・貸金業法の3つの法律が、それぞれ別の役割で決めています。
| 法律 | 上限 | 超えた場合 |
|---|---|---|
| 利息制限法 | 10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15% | 超えた部分の利息は無効(払う必要がない) |
| 出資法 | 業として貸す場合は年20% | 5年以下の拘禁刑または1,000万円以下の罰金(両方の場合も) |
| 出資法 | 業として年109.5%超 | 10年以下の拘禁刑または3,000万円以下の罰金(両方の場合も) |
| 貸金業法 | 年109.5%超 | お金を貸す契約そのものが無効 |
上の段ほど金利が高く、違法の度合いも重くなります。
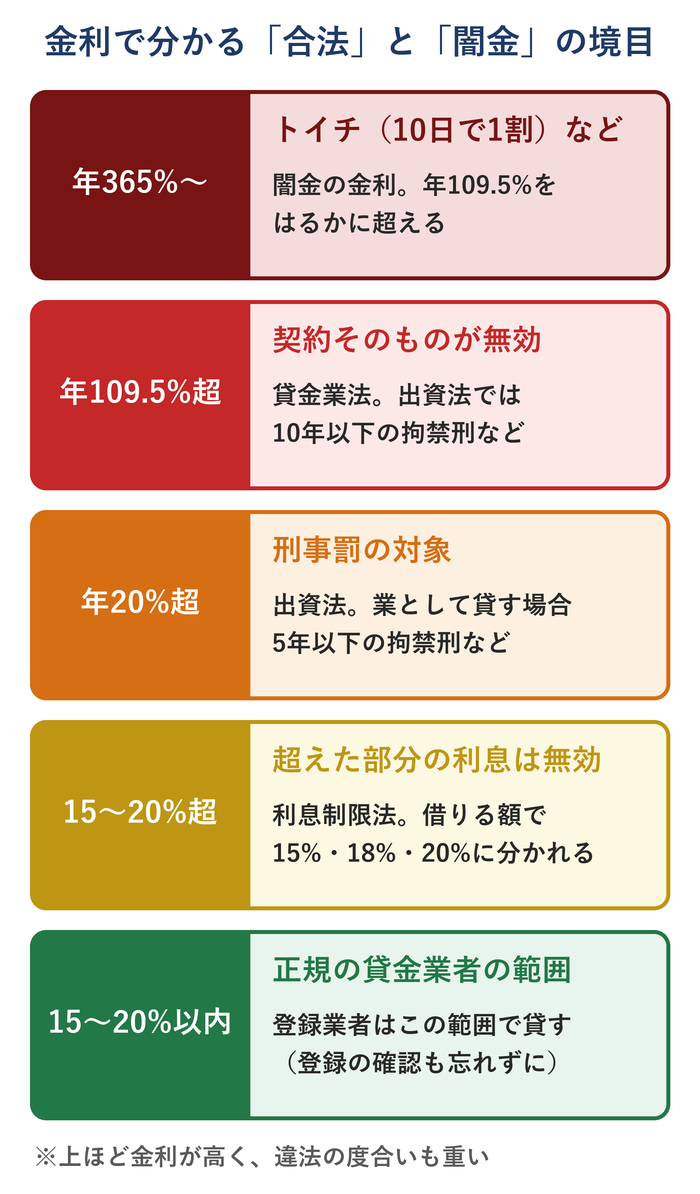
闇金の金利は、「トイチ(10日で1割)」でも単純計算で年365%です。どの法律の上限も大きく超えています。トイチの意味と計算は「トイチ(といち)の意味とは?」で説明しています。
2010年に「グレーゾーン金利」がなくなった
2010年6月までは、出資法の刑罰の上限が年29.2%で、利息制限法の上限(15〜20%)との間に、刑罰はないが利息制限法では無効、という「グレーゾーン」がありました。多くの消費者金融が、この間の金利で貸していました。
法改正で出資法の上限が年20%に下がり、グレーゾーンはなくなりました。かつてグレーゾーン金利で払いすぎた利息を取り戻すのが「過払い金」の請求です。
スポンサーリンク
利息の計算方法
正規の業者で借りた場合の利息は、次の式で計算できます。
利息 = 借りた額 × 年利 ÷ 365 × 借りた日数
例えば、年18%で10万円を30日借りた場合は、10万円 × 0.18 ÷ 365 × 30 = 約1,479円です。1年借りれば1万8,000円になります。
分割で返す場合は、返すたびに元金が減り、残った元金にだけ利息がつきます。毎月の返済額を少なくして回数を増やすほど元金の減りが遅くなり、払う利息の合計は増えます。余裕がある時に早めに返す(繰り上げ返済)と、利息を減らせます。
同じ10万円を闇金のトイチで30日借りると、利息は3万円です。正規の業者の約20倍にあたります。
正規の貸金業者が守っているルール
登録を受けた業者は、金利の上限のほかにも、次のようなルールを守る義務があります。逆に言えば、これを守らない業者は闇金を疑うきっかけになります。
貸しすぎの禁止(総量規制)
個人に貸す場合、他の貸金業者からの借入れと合わせて、年収の3分の1を超える貸付けは原則禁止です。1社で50万円を超える、または他社と合わせて100万円を超える貸付けでは、源泉徴収票などの収入を証明する書類を出してもらう決まりになっています。「審査なし」「収入の証明は不要でいくらでも」という業者は、このルールを守っていません。
なお、銀行のカードローンは貸金業法ではなく銀行法の対象なので、総量規制は適用されません。住宅ローンや自動車ローンなども総量規制の対象外です。
契約書面の交付
お金を貸す時は、金利・返済方法・返済期間などを書いた契約書面を渡さなければなりません。返済を受けた時は受取証書を渡します。契約書を渡さない業者は闇金を疑ってください。
取り立て方の制限
夜9時から朝8時までの電話や訪問、勤務先への電話、家族など本人以外への請求、弁護士に依頼した後の直接の請求などは、正当な理由がなければ禁止されています。違反すると、2年以下の拘禁刑または300万円以下の罰金の対象です。
誇大広告の禁止
「誰でも借りられる」「審査なし」など、事実と違う表示や、人を誤解させる表示をした広告は禁止されています。「「ブラックでも借りられる」は闇金の誘い文句」もあわせて読んでください。
スポンサーリンク
貸金業の登録の確かめ方
登録は、金融庁の「登録貸金業者情報検索サービス」で、業者名・登録番号・所在地・電話番号を確かめられます。闇金は、実在する業者の登録番号を勝手に使ったり、架空の番号を広告に載せたりするので、番号があるだけで安心せず、電話番号まで一致するかを確かめることが大切です。手順は「貸金業の登録を確認する方法」にまとめています。
貸金業の登録には、純資産が5,000万円以上あることなどの条件があります。個人が片手間に登録できるものではなく、SNSで「個人でお金を貸します」という人が登録を受けていることは、まずありません。
よくある質問
消費者金融の上限金利は何%?
借りる額によって、10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%です(利息制限法)。正規の消費者金融は、この範囲で金利を決めています。
年20%を超える金利で貸すと、どうなる?
業としてお金を貸す場合、年20%を超える利息の契約や受け取りは出資法違反で、5年以下の拘禁刑または1,000万円以下の罰金(両方の場合も)の対象になります。年109.5%を超えると、10年以下の拘禁刑または3,000万円以下の罰金に重くなり、契約自体も無効です。
上限を超える利息を払ってしまったら?
利息制限法の上限を超えた部分の利息は無効なので、払いすぎた分は元金の返済に回したり、取り戻したりできる場合があります。相手が闇金の場合は、弁護士・司法書士に相談してください。法テラス(0570-078374)では、収入などの条件を満たせば無料で相談できます。
銀行のカードローンも総量規制の対象?
対象外です。総量規制は貸金業法のルールで、銀行は銀行法の対象だからです。ただし、銀行も自主的に貸しすぎを防ぐ審査をしています。
知人どうしのお金の貸し借りにも上限金利はある?
あります。利息制限法の上限は、業者でない個人どうしの貸し借りにも適用され、超えた部分の利息は無効です。年109.5%を超える利息の契約は、個人でも出資法違反で刑事罰の対象になります。
まとめ
- 貸金業法は、お金を貸す業者に登録と、金利・貸しすぎ・取り立てなどのルールを課す法律
- 上限金利は、利息制限法(年15〜20%)・出資法(年20%、超えると刑事罰)・貸金業法(年109.5%超は契約無効)の3段
- 利息は「借りた額 × 年利 ÷ 365 × 日数」。年18%で10万円を30日なら約1,479円
- 総量規制で年収の3分の1までしか借りられない。「審査なし」はルール違反のサイン
- 登録がない、または年20%を超える金利なら闇金
闇金の手口と見分け方は「闇金の手口と見分け方」、困った時の相談先は「借金・闇金・詐欺の相談先まとめ」にまとめています。
参考:日本貸金業協会(貸金業法の概要)/日本貸金業協会(上限金利)/金融庁「登録貸金業者情報検索サービス」/e-Gov法令検索(貸金業法・出資法・利息制限法)
